


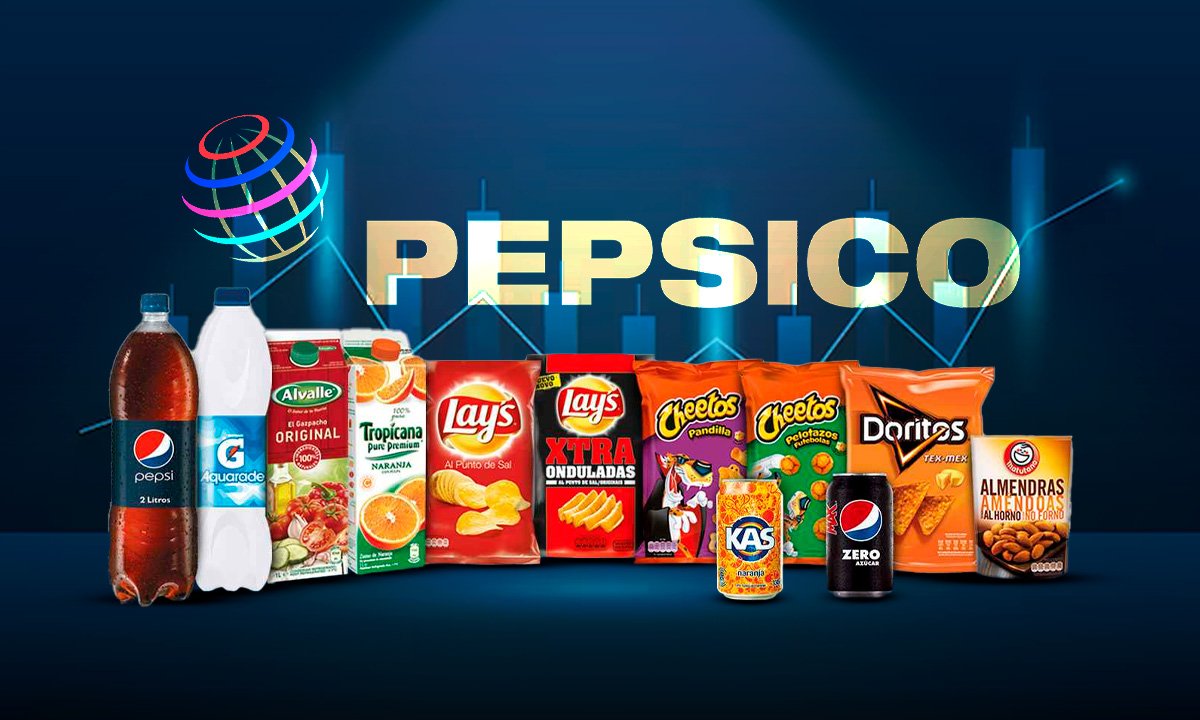

A PepsiCo reportou uma receita de mais de 25 mil milhões de dólares no terceiro trimestre de 2026, um crescimento de 5,6% face ao período homólogo (3,1% em termos orgânicos), superando as estimativas dos analistas. O lucro por acção subiu 17%, para 2,23 dólares, e o lucro operacional cresceu 19%, para 4,26 mil milhões de dólares.
Ainda assim, a empresa reviu em baixa a sua previsão de crescimento do lucro por acção ajustado para o conjunto de 2026 (de um intervalo de 5% a 7% para apenas 2,5% a 3,5%), reflectindo a persistente fragilidade do negócio na América do Norte.
Os números por segmento mostram uma disparidade acentuada entre o desempenho internacional e o doméstico. A divisão PepsiCo Foods North America (que inclui a Frito-Lay) manteve a receita praticamente estagnada, sem crescimento orgânico, e viu o seu lucro operacional cair 13%. Já a PepsiCo Beverages North America cresceu 5% em termos reportados, mas também sem crescimento orgânico, apesar de ter registado uma melhoria de 45% no lucro operacional reportado.
Em contraste, todos os negócios internacionais da PepsiCo cresceram de forma consistente: a Europa, Médio Oriente e África avançou 9% em termos orgânicos, a América Latina 6%, a Ásia-Pacífico 9%, e o negócio de bebidas internacional sob franquia 7%. O presidente executivo, Ramon Laguarta, resumiu o trimestre como marcado por “um forte crescimento da receita líquida e uma aceleração do crescimento orgânico da receita”, uma leitura que só se sustenta, na prática, pelo desempenho fora dos Estados Unidos.
A fragilidade do negócio norte-americano não é um acidente de um trimestre e surge no seguimento de meses de pressão da Elliott Management, um dos maiores investidores activistas do mundo, que revelou uma participação de 4 mil milhões de dólares na PepsiCo e tem vindo a pressionar a empresa a reestruturar-se. Na sequência dessas conversações, a PepsiCo anunciou, ainda em 2025, o encerramento de fábricas, cortes de postos de trabalho, uma redução de cerca de 15% das suas linhas de produtos nos snacks nos EUA e uma revisão da cadeia de abastecimento, com baixas de preços para tentar recuperar volume de vendas.
Essa reestruturação ajuda a explicar a queda de 13% no lucro operacional da divisão de alimentos norte-americana neste trimestre, o custo imediato de simplificar o portefólio e ajustar preços pesa sobre as margens antes de gerar os benefícios pretendidos. Laguarta confirmou que a pressão sobre os custos ainda não terminou: “estão a ser identificadas acções adicionais de redução estrutural de custos, que serão implementadas nos próximos meses”.
A PepsiCo actualizou as suas projecções para o conjunto de 2026 em sentidos opostos: a previsão de crescimento da receita orgânica subiu de um intervalo de 2% a 4% para cerca de 3%, e a de receita líquida reportada passou de 4%-6% para cerca de 6%, nos dois casos, uma revisão em alta. Já o lucro por acção ajustado, pelo contrário, foi revisto em baixa, de um intervalo de 5% a 7% para apenas 2,5% a 3,5%, reflectindo os custos da reestruturação em curso e a pressão sobre as margens na América do Norte. A empresa manteve, no entanto, o compromisso de devolver 8,9 mil milhões de dólares aos accionistas em 2026.
Parte da resposta da PepsiCo à pressão da Elliott Management e à mudança nos hábitos de consumo passa pelo próprio portefólio de produtos. A empresa tem apostado em versões “mais saudáveis” de marcas icónicas como a Lay’s e a Tostitos, em embalagens mais pequenas, e em produtos de maior valor nutricional, como snacks com proteína adicionada sob a marca Doritos e bebidas da Muscle Milk, uma tentativa de responder ao cepticismo dos investidores quanto à capacidade das marcas tradicionais de bebidas açucaradas e snacks salgados sustentarem crescimento num contexto de medicamentos GLP-1, do movimento “Make America Healthy Again” e da tendência para rótulos mais limpos.
Redacção: ola@targeting.ao